नवी दिल्ली | प्रतिनिधी
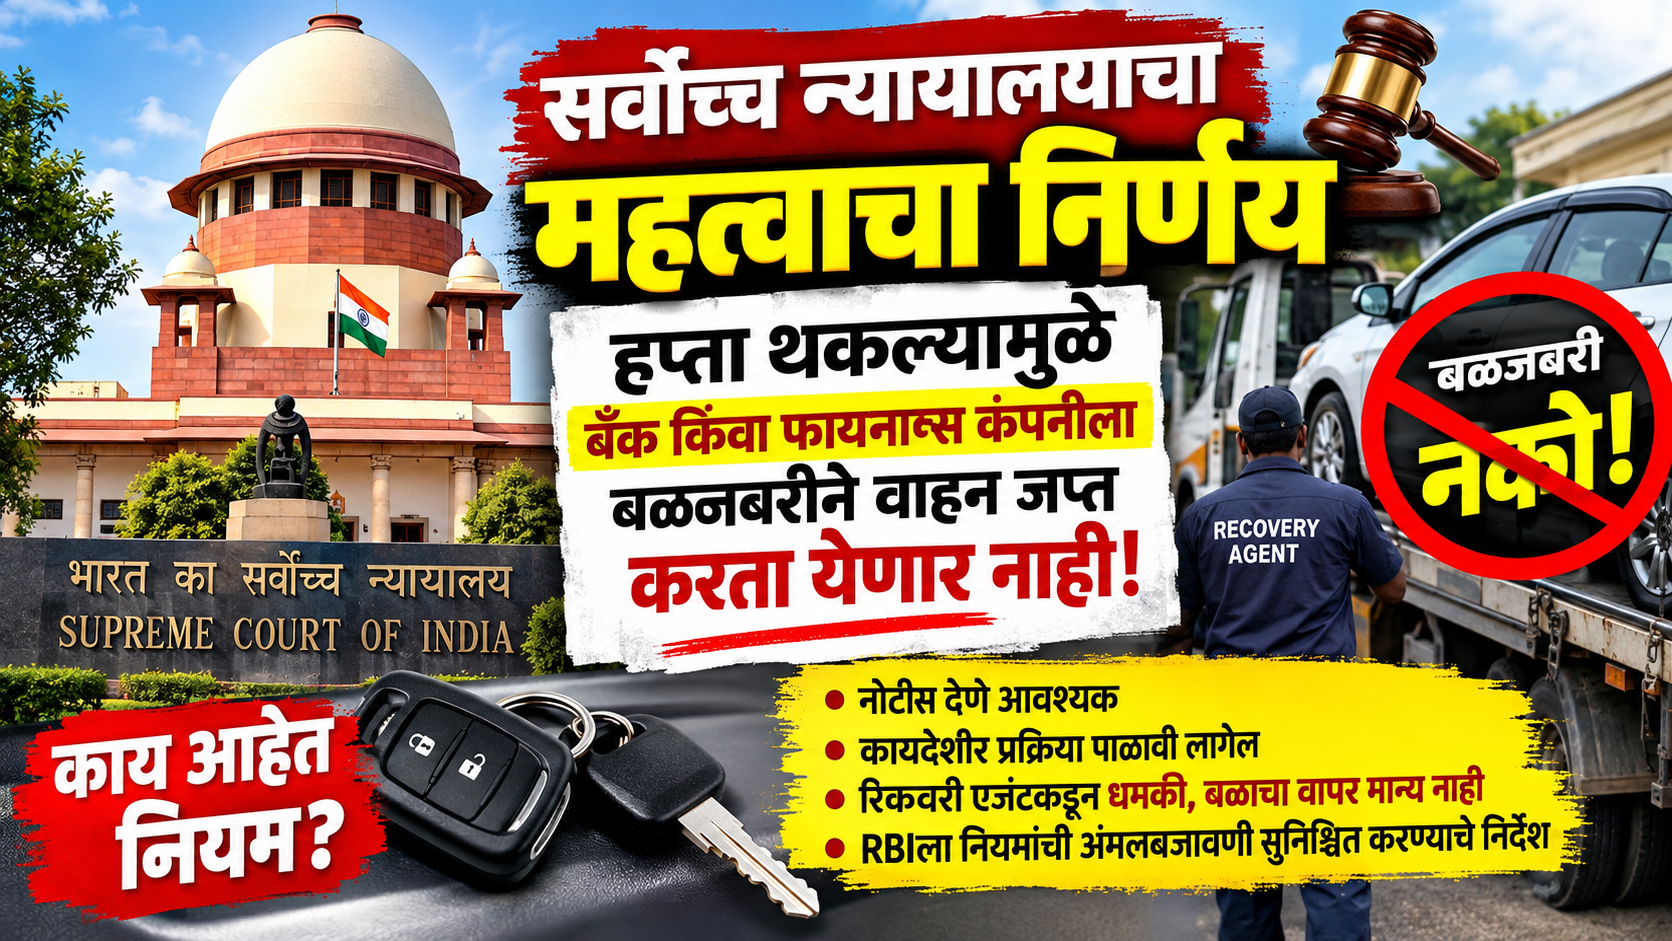
वाहन कर्जाचा हप्ता थकल्यानंतर बँक किंवा वित्तीय संस्थेला वाहनाचा ताबा घेण्याचा करारातील अधिकार असू शकतो; मात्र हा अधिकार मनमानी, बळजबरी किंवा कायदेशीर प्रक्रिया डावलून वापरता येणार नाही, असा महत्त्वपूर्ण निर्वाळा सर्वोच्च न्यायालयाने दिला आहे.
Hari Dutta Sharma v. State of U.P. & Ors. (2026 INSC 998) या प्रकरणात न्यायमूर्ती पी. एस. नरसिम्हा आणि न्यायमूर्ती अलोक अराधे यांच्या खंडपीठाने हा निर्णय 16 सप्टेंबर 2026 रोजी दिला.
या प्रकरणात कर्जदाराने व्यावसायिक वाहनासाठी Cholamandalam Investment and Finance Company Ltd. कडून कर्ज घेतले होते. कर्जाच्या परतफेडीत वारंवार थकबाकी झाल्यानंतर वाहनाबाबत कारवाई करण्यात आली. कर्जदाराच्या म्हणण्यानुसार, 9 एप्रिल 2023 रोजी रात्री सुमारे 1 वाजता काही व्यक्तींनी वाहनाचे स्टीयरिंग लॉक तोडून वाहन घेऊन गेले. नंतर वाहन विकल्याचे त्याला समजले.
सर्वोच्च न्यायालयाने स्पष्ट केले की फायनान्सरला करारानुसार वाहन ताब्यात घेण्याचा अधिकार पूर्णपणे नाकारलेला नाही. मात्र हा अधिकार वापरताना करारातील अटी, RBIच्या Fair Practices Code आणि कायदेशीर प्रक्रियेचे पालन करणे आवश्यक आहे. वाहन जप्तीच्या प्रक्रियेत बळाचा वापर किंवा ‘रिकव्हरी एजंट’च्या माध्यमातून दबाव आणणे मान्य होऊ शकत नाही.
न्यायालयाने RBIच्या मार्गदर्शक तत्त्वांचा उल्लेख करताना कर्जवसुलीसाठी अवाजवी त्रास, विषम वेळेत वारंवार संपर्क किंवा ‘muscle power’चा वापर करू नये, तसेच वाहनाचा ताबा कायदेशीर मार्गानेच घेण्यात यावा, असे स्पष्ट केले.
📌 या निर्णयाचा नेमका अर्थ काय?
EMI थकल्यामुळे फायनान्स कंपनीचा वाहनावरील करारातील हक्क आपोआप संपत नाही.
मात्र बळजबरीने वाहन उचलता येणार नाही.
वाहन ताब्यात घेण्यापूर्वी लागू असलेल्या करारातील नोटीस व प्रक्रियेचे पालन आवश्यक आहे.
रिकव्हरी एजंटकडून धमकी, दबाव किंवा बळाचा वापर करता येणार नाही.
वाहन जप्ती आणि विक्रीची प्रक्रिया कायदेशीर व पारदर्शक असणे आवश्यक आहे.
कर्जदाराने EMI थकवली असल्यास त्याची कर्जाची जबाबदारी संपत नाही; मात्र वसुली कायद्याच्या चौकटीतच करावी लागेल.
⚖️ सर्वोच्च न्यायालयाचा कठोर संदेश
या प्रकरणात न्यायालयाने संबंधित फायनान्स कंपनीची कारवाई कायदेशीर प्रक्रियेच्या विरोधात असल्याचे ठरवले. न्यायालयाने RBIला बँका आणि NBFCंकडून जारी केलेल्या मार्गदर्शक तत्त्वांचे प्रत्यक्ष आणि प्रभावी पालन सुनिश्चित करण्यासाठी पावले उचलण्याचे निर्देश दिले.
न्यायालयाने संबंधित कर्जदाराच्या दोन्ही कर्जखाती बंद करण्याचे, वाहन विक्रीतून मिळालेली ₹4.50 लाख रक्कम 6% वार्षिक व्याजासह परत करण्याचे, मानसिक त्रास व उपजीविकेच्या नुकसानीबद्दल ₹10 लाख नुकसानभरपाई आणि ₹50 हजार न्यायालयीन खर्च देण्याचे आदेश दिले.
🔎 कर्जदारांसाठी महत्त्वाचा संदेश
“EMI थकली म्हणून वाहन कधीही आणि कोणत्याही पद्धतीने उचलता येते,” असे कायद्यात नाही. वाहनाचा ताबा घेण्याचा अधिकार असला तरी तो नोटीस, करारातील अटी, RBIचे लागू नियम आणि कायदेशीर प्रक्रियेच्या चौकटीत वापरावा लागतो.
त्यामुळे एखाद्या कर्जदाराचे वाहन बळजबरीने, धमकी देऊन किंवा प्रक्रिया न पाळता ताब्यात घेतले जात असल्यास त्याने संबंधित कागदपत्रे, नोटिसा आणि ताबा घेण्याची संपूर्ण प्रक्रिया तपासून योग्य कायदेशीर/नियामक उपायांचा अवलंब करणे महत्त्वाचे आहे.
सर्वोच्च न्यायालयाचा निर्णय: Hari Dutta Sharma v. State of U.P. & Ors., 2026 INSC 998, निर्णय दिनांक 16 सप्टेंबर 2026.
✍🏻मुख्य संपादक – मंगलदास तुकाराम निकाळजे
मोबाईल नंबर – 8390041414